Domain barmass.de kaufen?
Wir ziehen mit dem Projekt
barmass.de um.
Sind Sie am Kauf der Domain
barmass.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain barmass.de kaufen?
Ist verpflegungsmehraufwand steuerfrei?
Ist Verpflegungsmehraufwand steuerfrei? Der Verpflegungsmehraufwand ist grundsätzlich steuerfrei, wenn er beruflich bedingt ist und bestimmte Voraussetzungen erfüllt sind. Dazu zählen unter anderem dienstliche Reisen, Auswärtstätigkeiten oder Dienstreisen. Die Höhe des Verpflegungsmehraufwands richtet sich nach der Dauer des Aufenthalts und dem jeweiligen Land. Es gelten festgelegte Pauschalen, die vom Finanzamt anerkannt werden. Es ist wichtig, alle Belege und Nachweise für die Verpflegungskosten aufzubewahren, um im Falle einer Prüfung durch das Finanzamt nachweisen zu können, dass es sich um beruflich bedingte Ausgaben handelt. **
Wann erhält man verpflegungsmehraufwand?
Verpflegungsmehraufwand erhält man, wenn man beruflich unterwegs ist und sich außerhalb seiner eigenen Wohnung aufhält. Dies kann beispielsweise auf Dienstreisen, Fortbildungen oder Geschäftsreisen der Fall sein. Der Verpflegungsmehraufwand dient dazu, die zusätzlichen Kosten für Mahlzeiten abzudecken, die entstehen, wenn man nicht zuhause essen kann. Die Höhe des Verpflegungsmehraufwands richtet sich nach der Dauer des Aufenthalts und dem jeweiligen Land beziehungsweise der Stadt, in der man sich befindet. Es ist wichtig, die entsprechenden Belege und Nachweise für die beruflichen Gründe des Aufenthalts aufzubewahren, um den Verpflegungsmehraufwand steuerlich geltend machen zu können. **

Ähnliche Suchbegriffe für Verpflegungsmehraufwand
Top-Angebote
Produkte zum Begriff Verpflegungsmehraufwand:
-
Bayrol Pooltester pH/Cl zur Messung pH-Wert & freies ChlorPooltester Chlor / pH mit Reagenztabletten Kontrollgerät für die Bestimmung von pH-Wert und freiem, wirksamen Chlor mit Reagenztabletten nach dem Prinzip des Farbvergleiches. Der ideale Ist-pH-Wert (kurz nach Dosierung und Umwälzung gemessen) sollte 7,0 – 7,4 und der Chlorwert mindestens 0,3 – 0,6 mg/L betragen. Bei Abweichungen Beckenwasserwerte ggf. einstellen.Für den Pooltester Chlor/pH sind Reagenztabletten als Nachfüllsatz einzeln lieferbar. Anwendung Pooltester Chlor und pH Schütteltester mit Poolwasser auffüllen (das Messwasser sollte aus 20 cm Tiefe entnommen werden) pH-Wert: Geben Sie die Phenol Red Tablette in die linke Messkammer Chlor: Geben Sie die DPD1 Tablette in die rechte Messkammer (Cl) Wichtig: Reagenztabletten nicht mit den Fingern berühren Deckel wieder aufsetzen und Pooltester schütteln, bis sich die Tabletten vollständig aufgelöst haben. Vergleichen Sie die Verfärbung mit der aufgedruckten Farbskala Pooltester nach jedem Gebrauch gründlich auswaschen, um Messfehler durch Substanzrückstände zu vermeiden Wichtige Hinweise: Pooltester vor Sonnenlicht und Feuchtigkeit schützen. Kühl und trocken aufbewahren (Lagertemperatur nicht über +30 °C). Darf nicht in die Hände von Kindern gelangen. Nicht einnehmen. Für alle Filterarten Für alle Poolgrößen Schütteltester mit Wasser aus dem Pool füllen Wann: einmal pro Woche Idealer pH-Wert: 7,0 - 7,4 Idealer Chlorwert: 0,5 - 1 mg/l Lieferumfang: Enthält jeweils 2 x 20 Reagenztabletten Phenol Red & DPD No. 1, Schütteltester24,70 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
Tagespflege-Skala (TAS-R)Tagespflege-Skala (TAS-R) , Mit den Integrierten Qualitäts-Skalen (IQS) gibt es ein umfassendes Instrumentarium, um die pädagogische Qualität in allen Formen der institutionellen frühkindlichen Bildung, Betreuung und Erziehung zu erfassen: in Kindergärten, Krippen, altersgemischten Einrichtungen und Kindertagespflegestellen. Die Skalen sind deutsche Adaptionen der amerikanischen und englischen Originalskalen, teilweise erweitert um spezielle Qualitätsmerkmale für die Situation in Deutschland. Die Instrumente können für die Qualitätsfeststellung wie für die Qualitätsentwicklung genutzt werden. , Lichter & Leuchten > Auto-Tuning & -Styling , Erscheinungsjahr: 20150221, Produktform: Kartoniert, Beilage: Spiralbindung, SPIRALB, Redaktion: Tietze, Wolfgang~Roßbach, Hans-Günther, Seitenzahl/Blattzahl: 128, Keyword: Krippe; Qualitätsmanagement; Skalen, Fachschema: Pädagogik / Kindergarten, Vorschulalter~Bildungssystem~Bildungswesen, Fachkategorie: Bildungssysteme und -strukturen, Warengruppe: HC/Erziehung/Bildung/Allgemeines /Lexika, Fachkategorie: Vorschule und Kindergarten, Thema: Verstehen, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: verlag das netz, Verlag: verlag das netz, Verlag: verlag das netz GmbH, Produktverfügbarkeit: 04, Länge: 292, Breite: 214, Höhe: 15, Gewicht: 588, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0004, Tendenz: -1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel,23,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Kundenbeziehungsmanagement. Vergleich von Methoden zur Messung und Analyse von Churn, Taschenbuch von Tufan Yalvac, GRIN, 978-3-346-42989-6Kundenbeziehungsmanagement. Vergleich Von Methoden Zur Messung Und Analyse Von Churn, Taschenbuch Von Tufan Yalvac, Grin, 978-3-346-42989-6, Seitenanzahl: 7242,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
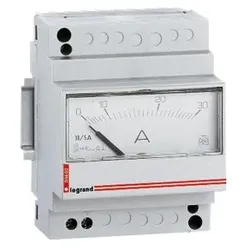
Legrand 004602 Amperemeter, analog, direkte Messung, Messbereichs-Skala: 0 - 30 A, 4TELegrand Amperemeter, analog, direkte Messung von Gleich- oder Wechselstrom. Zur Messung der Stromstärke in Ampere (A) eines elektrischen Stromkreises. Messbereichs-Skala: 0 - 30 A. Ampermeter 4-modulig, Befestigung auf Hutprofilschiene EN 60715 durch rastende Schnellbefestigung.102,58 €*Versand: 6,80 €Sichere Weiterleitung zum Anbieter


-
Was ist ein verpflegungsmehraufwand?
Ein Verpflegungsmehraufwand ist eine steuerlich absetzbare Ausgabe, die entsteht, wenn man sich auswärts beruflich bedingt aufhält und dadurch zusätzliche Verpflegungskosten entstehen. Diese Kosten können beispielsweise für Mahlzeiten oder Getränke anfallen, die nicht durch den Arbeitgeber erstattet werden. Der Verpflegungsmehraufwand kann je nach Dauer des beruflichen Aufenthalts und dem jeweiligen Land variieren. Es gibt gesetzlich festgelegte Pauschbeträge, die als Verpflegungsmehraufwand geltend gemacht werden können. Es ist wichtig, die entsprechenden Belege und Nachweise für die entstandenen Kosten aufzubewahren, um sie bei der Steuererklärung geltend machen zu können. **
-
Wann wird verpflegungsmehraufwand steuerpflichtig?
Verpflegungsmehraufwand wird steuerpflichtig, wenn er vom Arbeitgeber steuerfrei erstattet wird und die steuerlichen Höchstsätze überschritten werden. Dies ist der Fall, wenn der Mitarbeiter für eine Dienstreise länger als 8 Stunden von der Wohnung abwesend ist und ihm keine Verpflegung gestellt wird. In diesem Fall kann der Verpflegungsmehraufwand als steuerpflichtiger geldwerter Vorteil angesehen werden. Es ist wichtig, die entsprechenden Belege und Nachweise für die angefallenen Kosten zu sammeln, um sie bei der Steuererklärung geltend machen zu können. Es empfiehlt sich, sich vorab über die steuerlichen Regelungen und Höchstsätze für Verpflegungsmehraufwand zu informieren, um unangenehme Überraschungen bei der Steuererklärung zu vermeiden. **
-
Wer zahlt den verpflegungsmehraufwand?
Der Verpflegungsmehraufwand wird in der Regel vom Arbeitgeber gezahlt, wenn dieser durch dienstliche Reisen oder beruflich bedingte Auswärtstätigkeiten entsteht. Dabei gelten gesetzlich festgelegte Pauschalen je nach Dauer und Zielort der Reise. Arbeitnehmer können den Verpflegungsmehraufwand auch in ihrer Steuererklärung geltend machen, falls der Arbeitgeber ihn nicht erstattet. Es ist wichtig, die entsprechenden Belege und Nachweise für die Verpflegungskosten auf Reisen aufzubewahren, um sie im Bedarfsfall vorlegen zu können. In manchen Fällen können auch Selbstständige oder Freiberufler Verpflegungsmehraufwand geltend machen, wenn sie beruflich unterwegs sind. **
-
Ist verpflegungsmehraufwand gesetzlich vorgeschrieben?
Ist Verpflegungsmehraufwand gesetzlich vorgeschrieben? Ja, Verpflegungsmehraufwand ist gesetzlich geregelt und bezieht sich auf die steuerliche Abzugsfähigkeit von Verpflegungskosten bei Dienstreisen. Die Höhe des Verpflegungsmehraufwands richtet sich nach den gesetzlichen Vorgaben des Bundesfinanzministeriums und variiert je nach Reiseland und Dauer des Aufenthalts. Arbeitnehmer können Verpflegungsmehraufwand in ihrer Steuererklärung geltend machen, um die Kosten für Verpflegung während Dienstreisen steuerlich abzusetzen. Es ist wichtig, die gesetzlichen Vorgaben und Höchstbeträge für Verpflegungsmehraufwand zu beachten, um steuerliche Vorteile optimal nutzen zu können. **

Was fällt unter verpflegungsmehraufwand?
Unter Verpflegungsmehraufwand fallen alle Kosten für Verpflegung, die im Zusammenhang mit einer beruflichen Tätigkeit entstehen. Dazu gehören beispielsweise die Kosten für Frühstück, Mittagessen, Abendessen sowie Snacks und Getränke während einer Dienstreise oder eines beruflichen Termins. Auch die Verpflegungskosten während einer Fortbildung oder eines Seminars können unter den Verpflegungsmehraufwand fallen. Es ist wichtig zu beachten, dass die Verpflegungskosten nur unter bestimmten Voraussetzungen steuerlich absetzbar sind und bestimmte Pauschalen gelten. **
Kann man verpflegungsmehraufwand absetzen?
Kann man Verpflegungsmehraufwand absetzen? Ja, unter bestimmten Voraussetzungen ist es möglich, Verpflegungsmehraufwand steuerlich geltend zu machen. Dies gilt vor allem für beruflich bedingte Auswärtstätigkeiten, bei denen der Arbeitnehmer außerhalb seiner Wohnung und ersten Tätigkeitsstätte übernachten muss. Dabei gelten bestimmte Pauschbeträge je nach Dauer und Ort des Aufenthalts. Es ist wichtig, alle Belege und Nachweise für die Verpflegungskosten aufzubewahren, um diese im Rahmen der Steuererklärung angeben zu können. Es empfiehlt sich, sich vorab genau über die steuerlichen Regelungen und Voraussetzungen zu informieren oder einen Steuerberater zu konsultieren. **
Top-Angebote
Produkte zum Begriff Verpflegungsmehraufwand:
-
Legrand 004600 Amperemeter, analog, Messung über Stromwandler, ohne Messbereichs-Skala, 4TELegrand Amperemeter, analog, indirekte Messung über Stromwandler (TI) mit Nennstrom 5 A. Zur Messung der Stromstärke in Ampere (A) eines elektrischen Stromkreises. Frei wählbare Messbereichs-Skala entsprechend dem gewünschten Messbereich. Geliefert ohne Messbereichs-Skala. Passende Messbereichs-Skalen Best.-Nr. 004610/13/15/16 ff. Ampermeter 4-modulig, Befestigung auf Hutprofilschiene EN 60715 durch rastende Schnellbefestigung.96,90 €*Versand: 6,80 €Sichere Weiterleitung zum Anbieter
-
Bayrol Pooltester pH/Cl zur Messung pH-Wert & freies ChlorPooltester Chlor / pH mit Reagenztabletten Kontrollgerät für die Bestimmung von pH-Wert und freiem, wirksamen Chlor mit Reagenztabletten nach dem Prinzip des Farbvergleiches. Der ideale Ist-pH-Wert (kurz nach Dosierung und Umwälzung gemessen) sollte 7,0 – 7,4 und der Chlorwert mindestens 0,3 – 0,6 mg/L betragen. Bei Abweichungen Beckenwasserwerte ggf. einstellen.Für den Pooltester Chlor/pH sind Reagenztabletten als Nachfüllsatz einzeln lieferbar. Anwendung Pooltester Chlor und pH Schütteltester mit Poolwasser auffüllen (das Messwasser sollte aus 20 cm Tiefe entnommen werden) pH-Wert: Geben Sie die Phenol Red Tablette in die linke Messkammer Chlor: Geben Sie die DPD1 Tablette in die rechte Messkammer (Cl) Wichtig: Reagenztabletten nicht mit den Fingern berühren Deckel wieder aufsetzen und Pooltester schütteln, bis sich die Tabletten vollständig aufgelöst haben. Vergleichen Sie die Verfärbung mit der aufgedruckten Farbskala Pooltester nach jedem Gebrauch gründlich auswaschen, um Messfehler durch Substanzrückstände zu vermeiden Wichtige Hinweise: Pooltester vor Sonnenlicht und Feuchtigkeit schützen. Kühl und trocken aufbewahren (Lagertemperatur nicht über +30 °C). Darf nicht in die Hände von Kindern gelangen. Nicht einnehmen. Für alle Filterarten Für alle Poolgrößen Schütteltester mit Wasser aus dem Pool füllen Wann: einmal pro Woche Idealer pH-Wert: 7,0 - 7,4 Idealer Chlorwert: 0,5 - 1 mg/l Lieferumfang: Enthält jeweils 2 x 20 Reagenztabletten Phenol Red & DPD No. 1, Schütteltester24,70 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
Tagespflege-Skala (TAS-R)Tagespflege-Skala (TAS-R) , Mit den Integrierten Qualitäts-Skalen (IQS) gibt es ein umfassendes Instrumentarium, um die pädagogische Qualität in allen Formen der institutionellen frühkindlichen Bildung, Betreuung und Erziehung zu erfassen: in Kindergärten, Krippen, altersgemischten Einrichtungen und Kindertagespflegestellen. Die Skalen sind deutsche Adaptionen der amerikanischen und englischen Originalskalen, teilweise erweitert um spezielle Qualitätsmerkmale für die Situation in Deutschland. Die Instrumente können für die Qualitätsfeststellung wie für die Qualitätsentwicklung genutzt werden. , Lichter & Leuchten > Auto-Tuning & -Styling , Erscheinungsjahr: 20150221, Produktform: Kartoniert, Beilage: Spiralbindung, SPIRALB, Redaktion: Tietze, Wolfgang~Roßbach, Hans-Günther, Seitenzahl/Blattzahl: 128, Keyword: Krippe; Qualitätsmanagement; Skalen, Fachschema: Pädagogik / Kindergarten, Vorschulalter~Bildungssystem~Bildungswesen, Fachkategorie: Bildungssysteme und -strukturen, Warengruppe: HC/Erziehung/Bildung/Allgemeines /Lexika, Fachkategorie: Vorschule und Kindergarten, Thema: Verstehen, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: verlag das netz, Verlag: verlag das netz, Verlag: verlag das netz GmbH, Produktverfügbarkeit: 04, Länge: 292, Breite: 214, Höhe: 15, Gewicht: 588, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0004, Tendenz: -1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel,23,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Ist verpflegungsmehraufwand steuerfrei?
Ist Verpflegungsmehraufwand steuerfrei? Der Verpflegungsmehraufwand ist grundsätzlich steuerfrei, wenn er beruflich bedingt ist und bestimmte Voraussetzungen erfüllt sind. Dazu zählen unter anderem dienstliche Reisen, Auswärtstätigkeiten oder Dienstreisen. Die Höhe des Verpflegungsmehraufwands richtet sich nach der Dauer des Aufenthalts und dem jeweiligen Land. Es gelten festgelegte Pauschalen, die vom Finanzamt anerkannt werden. Es ist wichtig, alle Belege und Nachweise für die Verpflegungskosten aufzubewahren, um im Falle einer Prüfung durch das Finanzamt nachweisen zu können, dass es sich um beruflich bedingte Ausgaben handelt. **
-
Wann erhält man verpflegungsmehraufwand?
Verpflegungsmehraufwand erhält man, wenn man beruflich unterwegs ist und sich außerhalb seiner eigenen Wohnung aufhält. Dies kann beispielsweise auf Dienstreisen, Fortbildungen oder Geschäftsreisen der Fall sein. Der Verpflegungsmehraufwand dient dazu, die zusätzlichen Kosten für Mahlzeiten abzudecken, die entstehen, wenn man nicht zuhause essen kann. Die Höhe des Verpflegungsmehraufwands richtet sich nach der Dauer des Aufenthalts und dem jeweiligen Land beziehungsweise der Stadt, in der man sich befindet. Es ist wichtig, die entsprechenden Belege und Nachweise für die beruflichen Gründe des Aufenthalts aufzubewahren, um den Verpflegungsmehraufwand steuerlich geltend machen zu können. **
-
Was ist ein verpflegungsmehraufwand?
Ein Verpflegungsmehraufwand ist eine steuerlich absetzbare Ausgabe, die entsteht, wenn man sich auswärts beruflich bedingt aufhält und dadurch zusätzliche Verpflegungskosten entstehen. Diese Kosten können beispielsweise für Mahlzeiten oder Getränke anfallen, die nicht durch den Arbeitgeber erstattet werden. Der Verpflegungsmehraufwand kann je nach Dauer des beruflichen Aufenthalts und dem jeweiligen Land variieren. Es gibt gesetzlich festgelegte Pauschbeträge, die als Verpflegungsmehraufwand geltend gemacht werden können. Es ist wichtig, die entsprechenden Belege und Nachweise für die entstandenen Kosten aufzubewahren, um sie bei der Steuererklärung geltend machen zu können. **
-
Wann wird verpflegungsmehraufwand steuerpflichtig?
Verpflegungsmehraufwand wird steuerpflichtig, wenn er vom Arbeitgeber steuerfrei erstattet wird und die steuerlichen Höchstsätze überschritten werden. Dies ist der Fall, wenn der Mitarbeiter für eine Dienstreise länger als 8 Stunden von der Wohnung abwesend ist und ihm keine Verpflegung gestellt wird. In diesem Fall kann der Verpflegungsmehraufwand als steuerpflichtiger geldwerter Vorteil angesehen werden. Es ist wichtig, die entsprechenden Belege und Nachweise für die angefallenen Kosten zu sammeln, um sie bei der Steuererklärung geltend machen zu können. Es empfiehlt sich, sich vorab über die steuerlichen Regelungen und Höchstsätze für Verpflegungsmehraufwand zu informieren, um unangenehme Überraschungen bei der Steuererklärung zu vermeiden. **
Ähnliche Suchbegriffe für Verpflegungsmehraufwand
-
Kundenbeziehungsmanagement. Vergleich von Methoden zur Messung und Analyse von Churn, Taschenbuch von Tufan Yalvac, GRIN, 978-3-346-42989-6Kundenbeziehungsmanagement. Vergleich Von Methoden Zur Messung Und Analyse Von Churn, Taschenbuch Von Tufan Yalvac, Grin, 978-3-346-42989-6, Seitenanzahl: 7242,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Legrand 004602 Amperemeter, analog, direkte Messung, Messbereichs-Skala: 0 - 30 A, 4TELegrand Amperemeter, analog, direkte Messung von Gleich- oder Wechselstrom. Zur Messung der Stromstärke in Ampere (A) eines elektrischen Stromkreises. Messbereichs-Skala: 0 - 30 A. Ampermeter 4-modulig, Befestigung auf Hutprofilschiene EN 60715 durch rastende Schnellbefestigung.102,58 €*Versand: 6,80 €Sichere Weiterleitung zum Anbieter
-
PCE pH-Meter Messung von pH-Wert und Temperatur PCE-PH 22PH- Tester PCE-PH 22 Testgerät zur gleichzeitigen Messung von pH-Wert und Temperatur Der wasserdichte pH-Tester dient der schnellen und genauen Erfassung von pH-Wert und Temperatur. Durch die praktische Doppelanzeige sind beide Werte gleichzeitig am pH139,00 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
Wer zahlt den verpflegungsmehraufwand?
Der Verpflegungsmehraufwand wird in der Regel vom Arbeitgeber gezahlt, wenn dieser durch dienstliche Reisen oder beruflich bedingte Auswärtstätigkeiten entsteht. Dabei gelten gesetzlich festgelegte Pauschalen je nach Dauer und Zielort der Reise. Arbeitnehmer können den Verpflegungsmehraufwand auch in ihrer Steuererklärung geltend machen, falls der Arbeitgeber ihn nicht erstattet. Es ist wichtig, die entsprechenden Belege und Nachweise für die Verpflegungskosten auf Reisen aufzubewahren, um sie im Bedarfsfall vorlegen zu können. In manchen Fällen können auch Selbstständige oder Freiberufler Verpflegungsmehraufwand geltend machen, wenn sie beruflich unterwegs sind. **
-
Ist verpflegungsmehraufwand gesetzlich vorgeschrieben?
Ist Verpflegungsmehraufwand gesetzlich vorgeschrieben? Ja, Verpflegungsmehraufwand ist gesetzlich geregelt und bezieht sich auf die steuerliche Abzugsfähigkeit von Verpflegungskosten bei Dienstreisen. Die Höhe des Verpflegungsmehraufwands richtet sich nach den gesetzlichen Vorgaben des Bundesfinanzministeriums und variiert je nach Reiseland und Dauer des Aufenthalts. Arbeitnehmer können Verpflegungsmehraufwand in ihrer Steuererklärung geltend machen, um die Kosten für Verpflegung während Dienstreisen steuerlich abzusetzen. Es ist wichtig, die gesetzlichen Vorgaben und Höchstbeträge für Verpflegungsmehraufwand zu beachten, um steuerliche Vorteile optimal nutzen zu können. **
-
Was fällt unter verpflegungsmehraufwand?
Unter Verpflegungsmehraufwand fallen alle Kosten für Verpflegung, die im Zusammenhang mit einer beruflichen Tätigkeit entstehen. Dazu gehören beispielsweise die Kosten für Frühstück, Mittagessen, Abendessen sowie Snacks und Getränke während einer Dienstreise oder eines beruflichen Termins. Auch die Verpflegungskosten während einer Fortbildung oder eines Seminars können unter den Verpflegungsmehraufwand fallen. Es ist wichtig zu beachten, dass die Verpflegungskosten nur unter bestimmten Voraussetzungen steuerlich absetzbar sind und bestimmte Pauschalen gelten. **
-
Kann man verpflegungsmehraufwand absetzen?
Kann man Verpflegungsmehraufwand absetzen? Ja, unter bestimmten Voraussetzungen ist es möglich, Verpflegungsmehraufwand steuerlich geltend zu machen. Dies gilt vor allem für beruflich bedingte Auswärtstätigkeiten, bei denen der Arbeitnehmer außerhalb seiner Wohnung und ersten Tätigkeitsstätte übernachten muss. Dabei gelten bestimmte Pauschbeträge je nach Dauer und Ort des Aufenthalts. Es ist wichtig, alle Belege und Nachweise für die Verpflegungskosten aufzubewahren, um diese im Rahmen der Steuererklärung angeben zu können. Es empfiehlt sich, sich vorab genau über die steuerlichen Regelungen und Voraussetzungen zu informieren oder einen Steuerberater zu konsultieren. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.